Sektor bankowy przechodzi obecnie fundamentalną transformację pod wpływem regulacji ESG. Poziom emisji gazów cieplarnianych staje się kluczowym parametrem oceny ryzyka kredytowego, który banki wprost przekładają na wysokość marży, oprocentowania oraz całkowity koszt pozyskania kapitału obrotowego i inwestycyjnego.
Sustainability-Linked Loans – gdy obliczanie śladu węglowego decyduje o marży
Polityka kredytowa banków wyewoluowała do modelu, w którym ryzyko klimatyczne stanowi odrębną kategorię oceny kredytobiorcy. Presja regulacyjna – wymogi kapitałowe uwzględniające wskaźnik aktywów zielonych oraz obowiązki sprawozdawcze samych banków – wymusiła na instytucjach finansowych szacowanie śladu węglowego całych portfeli kredytowych, nie tylko pojedynczych transakcji. W efekcie emisyjność klienta trafia dziś do wewnętrznych modeli scoringowych na równi ze wskaźnikami płynności czy zadłużenia.
Najpełniej obrazuje to instrument zwany Sustainability-Linked Loans (SLL) – kredyty, w których wysokość marży jest bezpośrednio powiązana z realizacją zdefiniowanych wskaźników efektywności środowiskowej, obejmujących najczęściej redukcję emisji gazów cieplarnianych. Bank ustala z kredytobiorcą docelowe wartości wskaźników GHG na kolejne lata; osiągnięcie lub przekroczenie założonego celu redukcyjnego skutkuje obniżeniem marży (tzw. margin step-down), natomiast jego nieosiągnięcie – podwyższeniem kosztu finansowania. Obliczanie śladu węglowego staje się w tym układzie stałym elementem monitoringu kredytowego.
Zakresy 1, 2 i 3 – metodyka obliczania śladu węglowego bez marginesu błędu
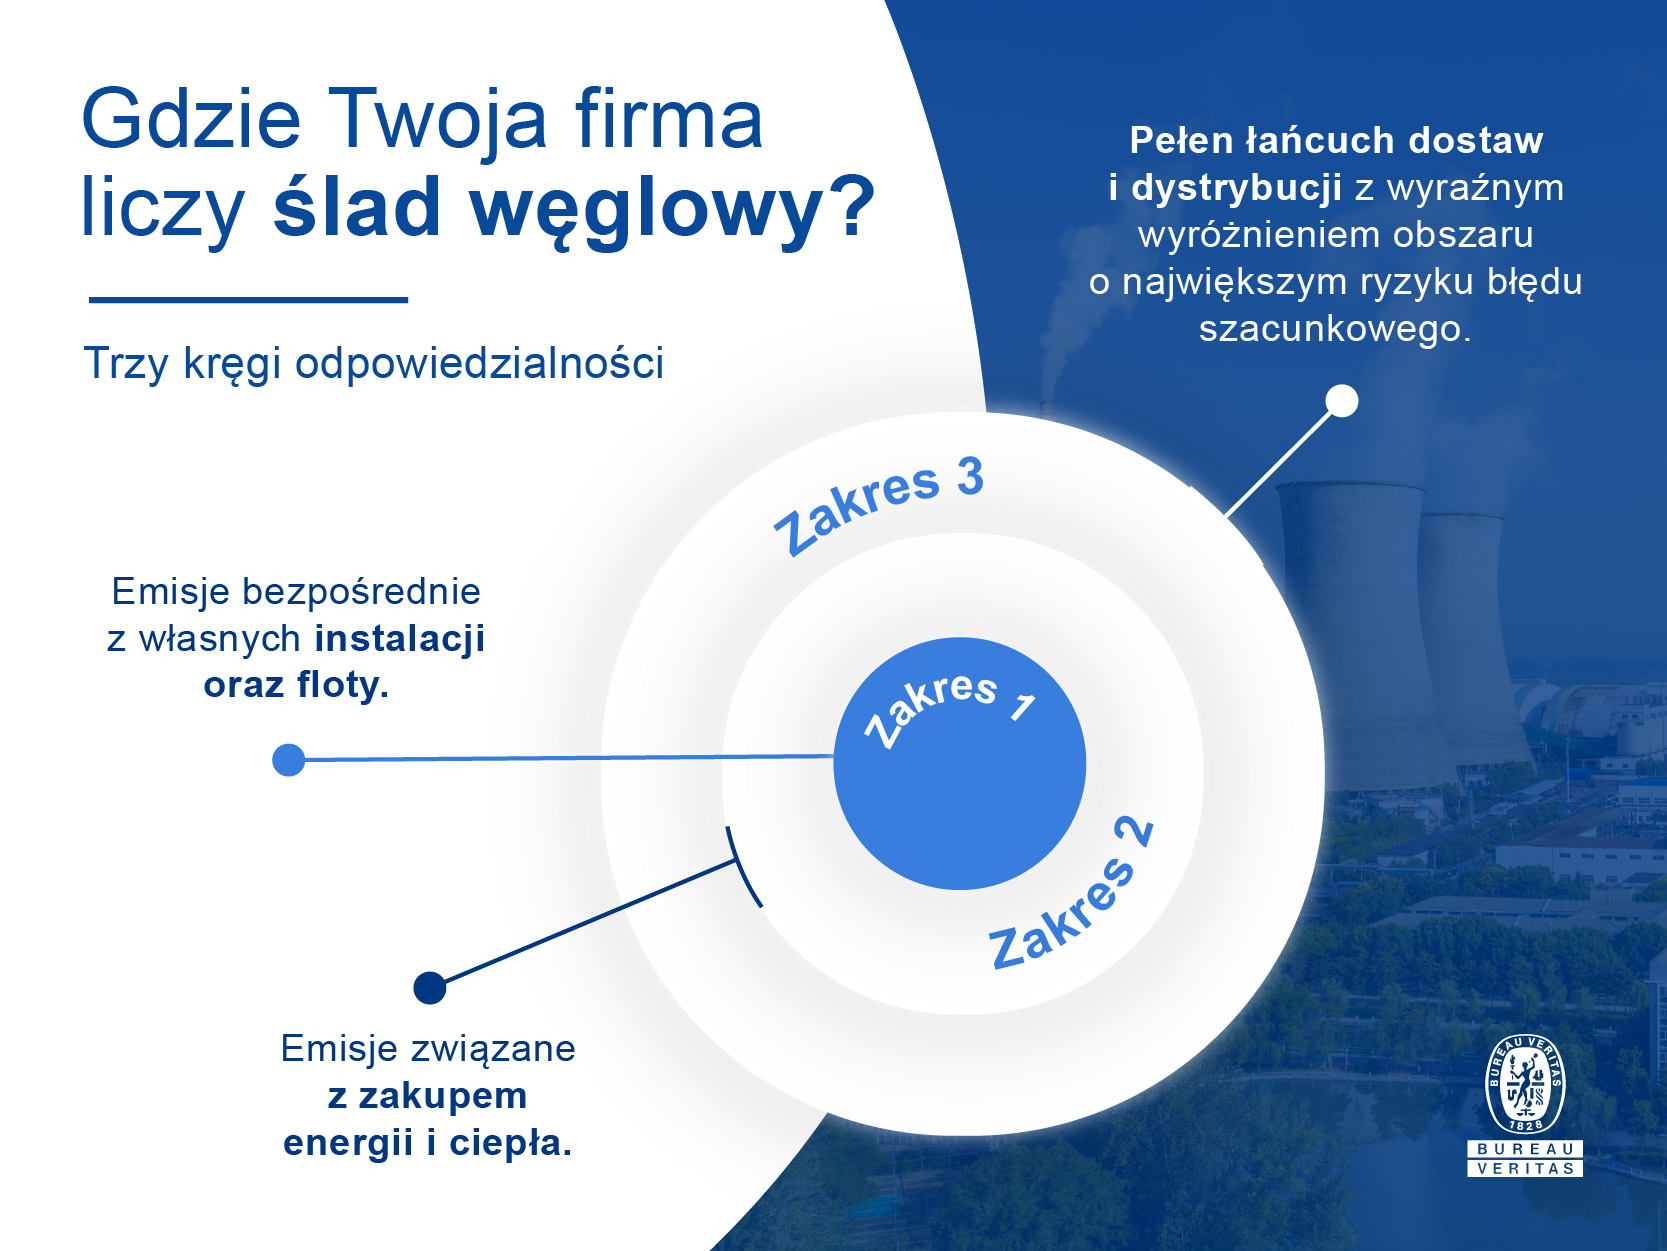
Fundamentem wiarygodnego wyliczenia pozostaje metodyka GHG Protocol, która porządkuje emisje w trzech zakresach. Zakres 1 obejmuje emisje bezpośrednie z instalacji i floty transportowej przedsiębiorstwa; zakres 2 dotyczy emisji pośrednich związanych z zakupioną energią elektryczną i cieplną; zakres 3 obejmuje cały łańcuch wartości, od surowców i usług dostawców po transport, użytkowanie oraz koniec życia sprzedanych produktów. To właśnie zakres 3 generuje największe ryzyko błędu szacunkowego, ponieważ opiera się na danych pozyskiwanych od licznych partnerów biznesowych, często o zróżnicowanej jakości sprawozdawczej.
Banki i agencje ratingowe coraz częściej odrzucają wskaźniki ryczałtowe oparte na uśrednionych współczynnikach sektorowych, żądając danych operacyjnych z pierwotnego źródła. Zastąpienie szacunku pomiarem realnego zużycia energii, paliwa czy surowca eliminuje rozbieżności, które w przeszłości prowadziły do korekt raportowanych wskaźników i utraty zaufania analityków kredytowych na etapie due diligence.
Niezależna weryfikacja – gwarancja wiarygodności w obliczaniu śladu węglowego
Dla banku sam wynik liczbowy nie wystarcza – liczy się źródło jego wiarygodności. Niezależna ocena danych emisyjnych, przeprowadzona przez podmiot zewnętrzny wobec kredytobiorcy, eliminuje ryzyko konfliktu interesów, jakie budzi wskaźnik wyliczony wyłącznie przez samo przedsiębiorstwo. Analitycy bankowi oraz audytorzy weryfikujący wskaźniki GHG najczęściej koncentrują się na:
- kompletności inwentaryzacji emisji w zakresach 1, 2 i 3 oraz prawidłowym wyznaczeniu granic organizacyjnych;
- zgodności zastosowanej metodyki z wytycznymi GHG Protocol oraz spójności przyjętych współczynników emisji;
- udziale danych pierwotnych (pomiarowych) w relacji do wskaźników szacunkowych;
- powtarzalności procesu raportowania w kolejnych okresach oraz porównywalności trendu emisyjnego.
Rolę niezależnego podmiotu pełnią uznane, międzynarodowe jednostki inspekcyjne i certyfikujące, wystawiające oceny zgodności bez powiązań kapitałowych z badanym przedsiębiorstwem. Bureau Veritas, międzynarodowa jednostka certyfikująca i audytorska, oferuje wsparcie w obliczaniu śladu węglowego zgodnie z metodyką GHG Protocol, obejmujące zbieranie danych z wielu lokalizacji i spółek grupy oraz wizualizację wyników na poziomie całej organizacji. Tego rodzaju zewnętrzna, ekspercka ocena daje bankom i analitykom finansowym podstawę do przyjęcia przedstawionych wskaźników jako w pełni wiarygodnych, bez konieczności prowadzenia własnej weryfikacji źródłowej.
Obliczanie śladu węglowego – realna przewaga w negocjacjach z bankiem
Dla działów finansowych obliczanie śladu węglowego przestaje być obowiązkiem sprawozdawczym, a staje się instrumentem inżynierii finansowej. Rzetelnie policzone i niezależnie zweryfikowane wskaźniki GHG pozwalają zarówno spółkom z sektora MŚP, jak i dużym grupom kapitałowym negocjować dyskonto na marży kredytowej oraz unikać dodatkowej premii za ryzyko, jaką banki nakładają w przypadku braku wiarygodnych danych środowiskowych.
Twarde dane operacyjne chronią również przed obniżeniem oceny ratingowej w modelach uwzględniających kryteria ESG, ułatwiają dostęp do emisji obligacji zielonych oraz odnawialnych linii kredytu obrotowego, a przede wszystkim zabezpieczają płynność finansową w okresie, w którym koszt kapitału coraz silniej zależy od jakości raportowania klimatycznego. Dla dyrektorów finansowych, głównych księgowych i skarbników korporacyjnych precyzja metodyczna w tym obszarze przekłada się dziś bezpośrednio na wynik finansowy spółki oraz na jej pozycję negocjacyjną wobec instytucji finansujących. W miarę jak kolejne przedsiębiorstwa obejmowane są obowiązkiem raportowania niefinansowego, jakość danych emisyjnych stanie się jednym z podstawowych kryteriów oceny zdolności kredytowej.